暴论:说 AI 味太浓的人,正在错过这一轮原始积累
关于原始资本积累、红利窗口,以及为什么“评论 AI”和“焦虑地学 AI”是同一种不行动
by Sagasu · 2026年10月
你大概见过这几种人。
有人发了一张用 AI 做的海报,评论区第一条是:“一股 AI 味。”点赞最多。
有人刚被裁,转发了一篇《AI 就是资本的又一场骗局》,配文:“早就看穿了。”
还有一种最常见,也最让人心疼:下班地铁上刷到“普通人如何用 AI 月入三万”,顺手收藏;周末买了一门 Agent 课,又买了一门提示词课;收藏夹里躺着几十个教程,真正打开过的没几个。每天都觉得自己又落后了,每天都在“准备开始”。
如果你在里面看到了自己,先别急着关掉。我想说一个暴论:
在当下这个时间节点,普通人的最优解,是用 AI 拿到商业结果,完成自己的原始资本积累。 不是给别人的作品打分,不是在评论区控诉,也不是被自媒体营销搞得焦虑、列一张从 a 到 n 的学习清单,然后极大概率竹篮打水。
每个时代都有红利。红利从来不是全民暴富,它是留给有准备、有执行力的人的。
先交代立场,免得你以为我是来卖课的:我自己在写一个系列叫「没赚到钱」,专门记录我做出来、跑起来、但没赚到钱的产品。所以这篇不会告诉你 AI 能让人人暴富,失败才是常态,后面有数据。下面所有判断,只基于两样东西:基本的商业逻辑,和人性的惰性。
一、红利不是风口,是一个时间差
很多人把红利理解成“风口”,好像站上去就能飞。这个理解是错的,它让人要么盲目冲进去,要么因为看到有人摔下来就断定风口是假的。
用商业语言说,红利就是一个时间差:生产成本下降的速度,快过市场价格下降的速度。在这段时间里,客户仍然按旧成本给结果定价,而你已经在用新成本生产。中间那块差额,就是利润。
举个最直观的例子。拍一套职业照,在客户脑子里的价格是“约摄影师、去影棚、花几百块”;用 AI 生成一套,算力成本可能只要几块钱。只要客户心里那个“几百块”还没被打下来,中间就全是你的。
$$毛利窗口 = 客户按旧成本锚定的价格 - 你的新生产成本$$
这一轮的成本下降有多快?a16z 统计过,同等能力的大模型,推理成本大约每年下降 10 倍。2021 年 GPT-3 水平的能力要 60 美元一百万 token,到 2024 年底同等水平只要 0.06 美元,三年降了 1000 倍。Stanford HAI 的数据是,GPT-3.5 级别的推理成本在 2022 年 11 月到 2024 年 10 月之间降了约 280 倍。(a16z: Welcome to LLMflation、Report AI: LLM Token Price Index)
而价格呢?一张专业职业照、一套产品详情页、一个企业内部小工具、一份行业调研报告,客户心里的价格锚还停留在“要请摄影师/设计师/外包团队/分析师”的年代。价格是由客户的认知决定的,认知的迭代速度远远跟不上 token 价格。
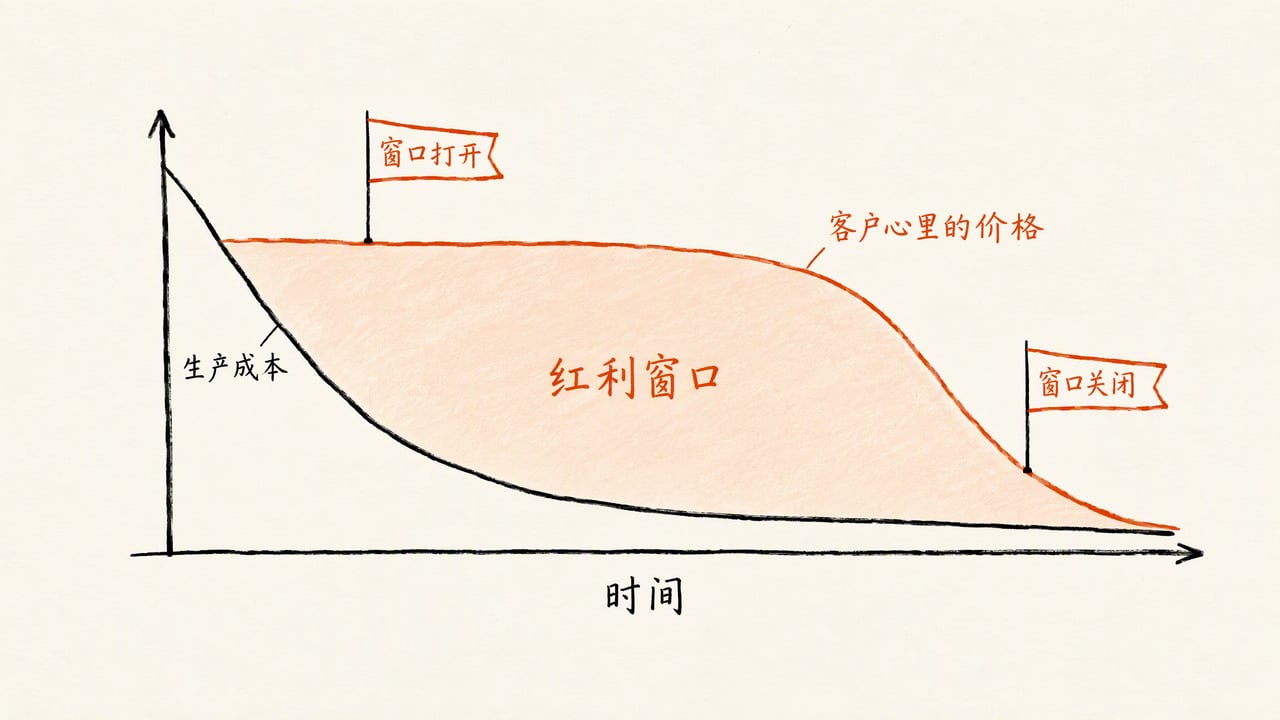
这个时间差不会永远存在。当足够多的人进场,竞争会把价格压到新成本附近,客户心里的价格锚被打穿,窗口就关了。
国内最好的标本是妙鸭相机。2023 年夏天,阿里大文娱几个产品经理做的这款产品喊出“9.9 元实现写真自由”,一度登顶 App Store 总榜。它吃的正是上面那个公式:照相馆一套写真几百上千块,它卖 9.9 元,中间是巨大的毛利窗口。然后,同类产品一拥而上,用户的价格锚从“照相馆几百块”变成了“AI 写真不就几块钱”。妙鸭的收入几乎全靠 9.9 元的一次性制作费,营收完全依赖新用户持续涌入,新用户一放缓,故事就结束了。2026 年 5 月有报道称,团队已于 2025 年 9 月底解散,产品只维持最低成本运营。从爆款到解散,不到两年。(新京报贝壳财经,经新浪财经转载)
很多人会把妙鸭当成“AI 是泡沫”的证据。我读出来的恰恰相反:**窗口是真的,而且关得比你想象的快。**妙鸭在窗口里赚到了钱,也在窗口关上时离场。真正一分钱没拿到的,是那年夏天在朋友圈嘲笑“AI 写真千人一面”的人。
所以红利天然是有期限的,它奖励的是在窗口开着的时候已经在场的人,而不是窗口关了以后终于学完课程的人。
二、窗口是真的:别看情绪,看谁在付钱
判断一个东西是不是骗局,最简单的办法是看有没有人真金白银付钱。情绪可以造假,付款记录很难。
Stripe 分析了平台上收入最高的 100 家 AI 公司:它们达到 100 万美元年化收入的中位时间是 11.5 个月,比 SaaS 黄金年代最快的那批公司还快 4 个月;达到 500 万美元年化收入用了 24 个月,而 2018 年头部 SaaS 公司用了 37 个月。Stripe 在年度信里点名的例子更夸张:Lovable 3 个月做到 1700 万美元 ARR,Bolt 2 个月做到 2000 万美元 ARR。(Stripe: Indexing the AI economy、TechCrunch)
中国团队的数字一点也不逊色。Manus 2025 年 3 月上线,8 个月后宣布年化收入突破 1 亿美元,号称全球从 0 到 1 亿美元最快的创业公司;当年 12 月 Meta 宣布以超过 20 亿美元收购,2026 年 4 月这笔交易被国家发改委叫停。收购的结局还在变,但那 1 亿美元订阅收入是用户一笔一笔付出来的。(CNBC)
快手的可灵更有戏剧性。2026 年 3 月 25 日,OpenAI 宣布放弃 Sora 视频生成,同一天快手发布财报:可灵 2025 年第四季度收入 3.4 亿元,12 月单月收入超过 2000 万美元,年化收入运行率 2.4 亿美元,全年收入超过 10 亿元。同一个赛道,同一天,一家在退场,一家在收钱。“AI 视频是骗局”和“AI 视频是印钞机”,这两句话都不对;对的是,谁找到了愿意付钱的人,谁就留在牌桌上。(新浪科技)
这些都是公司,离普通人远。那看小团队和个人。Danny Postma 的 HeadshotPro,一个人做 AI 职业照,年经常性收入约 360 万美元;Maor Shlomo 的 Base44,上线六个月做到 25 万用户并盈利,2025 年 6 月以 8000 万美元卖给 Wix;Pieter Levels 没有员工、没有融资,一年收入 300 万美元以上。(Grey Journal、Taskade)
HeadshotPro 和妙鸭做的是同一件事,赚的都是“影棚几百块”和“算力几块钱”之间的差价。区别在于它卖给职场人做 LinkedIn 头像,场景更窄、更刚需,客户愿意为“看起来专业”多付钱。
一人或几人的公司,效率有多夸张?Aleph 和 Benchmarkit 统计了 342 家 SaaS 和 AI 公司 2025 全年数据,人均 ARR 中位数是 19.3 万美元;在传统企业软件里,人均 20 万到 30 万美元已经算强。上面这几家,人均产出是这个基准的十倍甚至更多。(mean.ceo 汇总的 Aleph × Benchmarkit 数据)
回到国内,离普通人最近的现象级案例是 AI 漫剧。漫剧早在 2015 年就有,过去被调侃成“PPT 动画”,每分钟成本几万元,做一集要几个月,没几个人做得起。AI 进场之后,成本降到每分钟 500 元左右,十来个人的小团队 20 天能做 50 集。2025 年被称为 AI 漫剧元年,市场规模 168 亿元。(中新网)生产成本从几万元一分钟掉到几百元,平台的广告分成和付费点播价格却没有跟着掉 99%,这就是一个完整的时间差样本。
就连那份被反复转发、用来证明“AI 是泡沫”的 MIT 报告,里面也有另一半话。MIT NANDA 的《GenAI Divide》说,95% 的企业生成式 AI 试点没有带来可衡量的利润影响,这句话传遍了全网。但同一篇报道里,报告主笔 Aditya Challapally 说的是:一些由十九、二十岁年轻人领导的创业公司,“收入一年之内从零涨到了 2000 万美元”,原因是他们“只挑一个痛点,执行好”。(Fortune)
同一份报告,有人读出了“骗局”,有人读出了“大企业船大难掉头,小团队的机会来了”。区别不在报告,在读的人想证明什么。
三、泼盆冷水:一半的产品,没赚到一分钱
说到这里,如果你开始热血沸腾,那就到了该泼冷水的时候。上面那些案例全部是幸存者,而幸存者偏差是这个行业最大的骗局之一,比“AI 是骗局”这句话本身还大。
更诚实的数据来自 TrustMRR。这个平台直接对接 Stripe 等支付渠道,展示的是经过验证的真实收入。2026 年 9 月 4 日,有研究者抓取了平台上全部 10,150 个产品:
| 指标 | 数据 |
|---|---|
| 有收入的产品占比 | 约 49% |
| 年化收入达到 10 万美元(MRR ≥ 8,333 美元)的产品 | 272 个,约 2.7% |
| AI 产品有收入的比例 | 49.3% |
| 非 AI 产品有收入的比例 | 49.0% |
| 已有一个产品月收入超 5000 美元的创始人,其他产品有收入的比例 | 73% |
(Tech Startups 对 TrustMRR 数据集的分析)
这个样本还是自我选择的,愿意公开收入的人本身就偏乐观,早早死掉的产品根本不会出现在里面。也就是说,真实的基准概率只会比这张表更低。
这张表里有两个数字值得盯着看。
第一个是 49.3% 对 49.0%。用不用 AI,产品有没有收入的概率几乎一样。AI 不是印钞机,它没有改变“做出来的东西有没有人买”这个基本问题。它改变的是成本,是速度,而不是需求。
第二个是 73% 对 49%。已经做成过一个产品的人,再做的产品有收入的概率明显更高。数据集没法控制所有变量,但方向很清楚:真正起作用的是做过的次数,是在定价、分发、找客户这些事上积累下来的手感。
国内的 AI 漫剧,是同一张表的放大版。2025 年全年上线漫剧超过 6 万部,播放量破亿的只有 96 部,破亿率 0.16%。(中国 AI 漫剧行业白皮书征集稿,东方财富网)成本降了九成,门槛降了,所有人也就都进来了。168 亿元的市场是真的,大多数入场者没分到钱也是真的。
至于我自己,就在 TrustMRR 那张表里没有收入的 51% 里。马良是我做的 SVG 配图工具,跑在 Cloudflare 免费套餐上,活着、能用、没有增长;SkillMint 是我做的 AI Agent 支付实验,我连 GA4 都没加,到今天都不知道有没有人付过那 0.02 美元。
所以这篇的暴论从来不是“AI 让人人暴富”。恰恰相反,数据说明的是:工具对所有人一样,结果差异来自执行和次数。这正是“红利只留给有准备和执行力的人”这句话的数据版本。
四、评论区为什么永远比牌桌热闹
如果窗口是真的,失败率也是真的,那理性的人应该怎么做?答案是增加尝试次数,同时控制每次尝试的成本。但现实里,大多数人选的是另一条路:评论。
这不难理解,算一下两种行为的成本收益就明白了。
评论的成本是零。说一句“AI 味太浓”不需要任何技能,还能立刻获得一种审美上的优越感,评论区有人点赞,社交回报即时到账。下场的成本是真实的:要花时间,要花钱,要暴露自己的作品,要面对大概率的失败和别人的嘲笑。人天生厌恶损失,在“零成本、即时回报”和“有成本、延迟回报、大概率失败”之间,惰性会替你做选择。
这种情绪是有数据的。Pew 2026 年 6 月的调查显示,52% 的美国成年人对 AI 在日常生活中的普及“担忧多于兴奋”,2021 年这个比例是 37%,只有 9% 的人兴奋多于担忧。而在 AI 专家那边,47% 的人兴奋多于担忧,普通公众只有 11%。(Pew Research, 2026、Pew Research, 2025)
越靠近这项技术、越在用它干活的人越乐观,越远离的人越焦虑。这不能证明谁对谁错,但能说明一件事:焦虑和距离相关。
逐个拆一下最常见的三种说法。
“AI 味太浓。” 这句话作为审美判断完全成立,我自己也讨厌那种一眼就能看出来的生成腔。但它作为商业判断几乎没有意义。客户付钱买的是结果:问题解决了没有,时间省下来没有,钱赚回来没有。HeadshotPro 的用户要的是一张能放进 LinkedIn 的照片,不是摄影艺术。AI 漫剧更直接:画面一眼就是 AI 做的,可它在 2025 年撑起了 168 亿元的市场,刷它的人在乎的是下一集主角有没有逆袭,不在乎是谁画的。**批评“AI 味”的人在评估作品,付钱的人在评估结果,两拨人根本不在一个市场里。**更关键的是,“AI 味”是一个可以被解决的工程问题,模型每一代都在变好,靠它守护的护城河,每年都在变浅。
“AI 抢走了我的工作。” 这件事是真的,不该被轻描淡写。斯坦福 Brynjolfsson 团队 2026 年 8 月更新的研究发现,在 AI 暴露度最高的职业里,22 到 25 岁年轻人的就业比同龄的低暴露职业低了大约 19%,一年前这个差距是 13%。但同一份研究还发现了两件事:整体经济没有出现大面积失业;而同样职业里有经验的人,就业没有出现类似的缺口。下降主要来自企业少招人,而不是裁人,冲击集中在依赖“可编码知识”的入门岗位。(Stanford Digital Economy Lab、Ars Technica)
把这个结论翻译成商业逻辑就是:AI 压低的是“按岗位出卖标准化劳动”的价格,而判断力、经验和对结果负责的能力,价格没有被压低。抱怨改变不了企业的招聘计划。理性的应对,是从“被定价的劳动力”的位置挪开,挪到“给结果定价的人”的位置上去,哪怕一开始只是一个很小的生意。
“AI 就是一个骗局。” 截至 2025 年 12 月,中国生成式 AI 用户规模 6.02 亿人,普及率 42.8%,一年增长 3.53 亿人。Stripe 上那些 AI 公司的收入,是一笔一笔真实的信用卡扣款。(CNNIC 第 57 次报告相关报道)
估值可以有泡沫,很多公司会死,很多叙事会破灭,这些我都同意。但泡沫和骗局是两回事。2000 年互联网泡沫破裂,死了一大批公司,可互联网没有消失,亚马逊也没有消失。泡沫说的是价格高估了价值,骗局说的是根本没有价值。把前者说成后者,在逻辑上不成立,在行动上的效果只有一个:给自己不下场找一个体面的理由。
五、焦虑地学习,是最贵的一种不行动
比评论者更值得聊的,是另一拨人:他们不否认 AI,反而非常焦虑,于是买课、收藏、关注、列清单。今天要学提示词工程,明天要学 Agent,后天要学 MCP、工作流、RAG、Vibe Coding……从 a 学到 n,一年下来,收藏夹满了,收入为零。
不妨对照一下,下面这几条你中了几条:
-
收藏的 AI 教程,比真正打开过的多;
-
买过至少一门 AI 课,没学完;
-
能说清楚 Agent、MCP、RAG 分别是什么,但没用它们做出过一个给别人用的东西;
-
最近三个月最常说的一句话是“等我学完这个再开始”;
-
从来没有因为 AI 收到过一笔钱,哪怕 9.9 元。
中了三条以上,这一节就是写给你的。也欢迎在评论区报一下自己中了几条。
这种行为在经济学里有一个经典样本。DellaVigna 和 Malmendier 追踪了美国三家健身房 7,752 名会员三年的数据:选择月费超过 70 美元的会员,平均每月只去 4.3 次,摊下来每次要花 17 美元以上,而他们本可以买 10 次卡,每次 10 美元。平均每人因此多花了约 600 美元。他们高估了未来的自己。(American Economic Review, 2006、Stanford GSB)
买课是同一种心理。付款的那一刻,你买到的不是能力,而是“我已经在努力了”的安心感。课程有没有学完,反而变得不那么重要。
在线学习的数据也是这样。Reich 和 Ruipérez-Valiente 2019 年在《Science》上发表的研究,分析了 MIT 和哈佛在 edX 上的 565 门课、1267 万次注册:所有注册者里拿到证书的只有 3.13%,而在付费学员里这个比例是 56%。(Elite Content Marketer 汇总、AI Tutor Code)
3% 和 56% 的差距说明了什么?不是付费让课程变好了,而是付费的人带着明确的目的、承担了真实的成本。学习本身不是问题,没有目标、没有反馈、没有代价的学习才是问题。
再算一笔时间账。《中国网络视听发展研究报告(2025)》显示,截至 2024 年 12 月,短视频人均单日使用时长 156 分钟。一年就是约 949 个小时,差不多是一份全职工作年工时的一半。很多人说没时间做副业、没时间试产品,可时间其实都在,只是被用在了刷“普通人如何靠 AI 月入过万”的视频上。(人民日报微博,经新浪财经转载)
还有一个更扎心的结构问题:为什么焦虑永远学不完?因为在这个时代,工具每隔几个月就换一轮。你花三个月学完的框架,可能在你学完那天就过时了。没有客户需求牵引的学习,等于在一条加速向前的传送带上倒着跑。
而真正的高手是怎么学的?按需学。客户要一个功能,我去学怎么做;产品卡在分发,我去学怎么投放。每一次学习都绑定一个具体的、有人付钱的问题,学完马上用,用完马上验证。这种学习有闭环,知识会沉淀成手感。
最讽刺的一点留在这一节的最后:那些制造焦虑、卖给你从 a 到 n 课程的人,恰恰是在用 AI 时代的红利完成他们自己的原始资本积累。**他们的商业结果,就是你的焦虑。你在学习,他们在收钱。**从商业逻辑上看,他们才是这个故事里执行力最强的那批人。
六、算一笔账:不下场的人,成功率是精确的零
现在把前面的数据放进一个简单的模型。
假设每做一次产品尝试,达到年化 10 万美元收入的概率是 p。按 TrustMRR 的数据,p 大约是 2.7%,前面说过这是一个偏乐观的样本,那就暂且把它当作上限。尝试 n 次,至少成功一次的概率是:
$$P = 1 - (1-p)^n$$
代入数字:
| 尝试次数 n | 至少一次达到 10 万美元 ARR 的概率 |
|---|---|
| 0 | 0% |
| 1 | 2.7% |
| 4(一年,每季度一次) | 约 10.4% |
| 12(三年,每季度一次) | 约 28% |
这个模型很粗糙。它假设每次尝试相互独立、成功率不变,现实不是这样。但现实的偏差,大多数是对尝试者有利的:前面那个 73% 对 49% 的数据说明,做过的次数越多,后面的成功率越高,p 本身会随 n 一起涨。
不过,这张表里最重要的数字,是第一行的 0%。
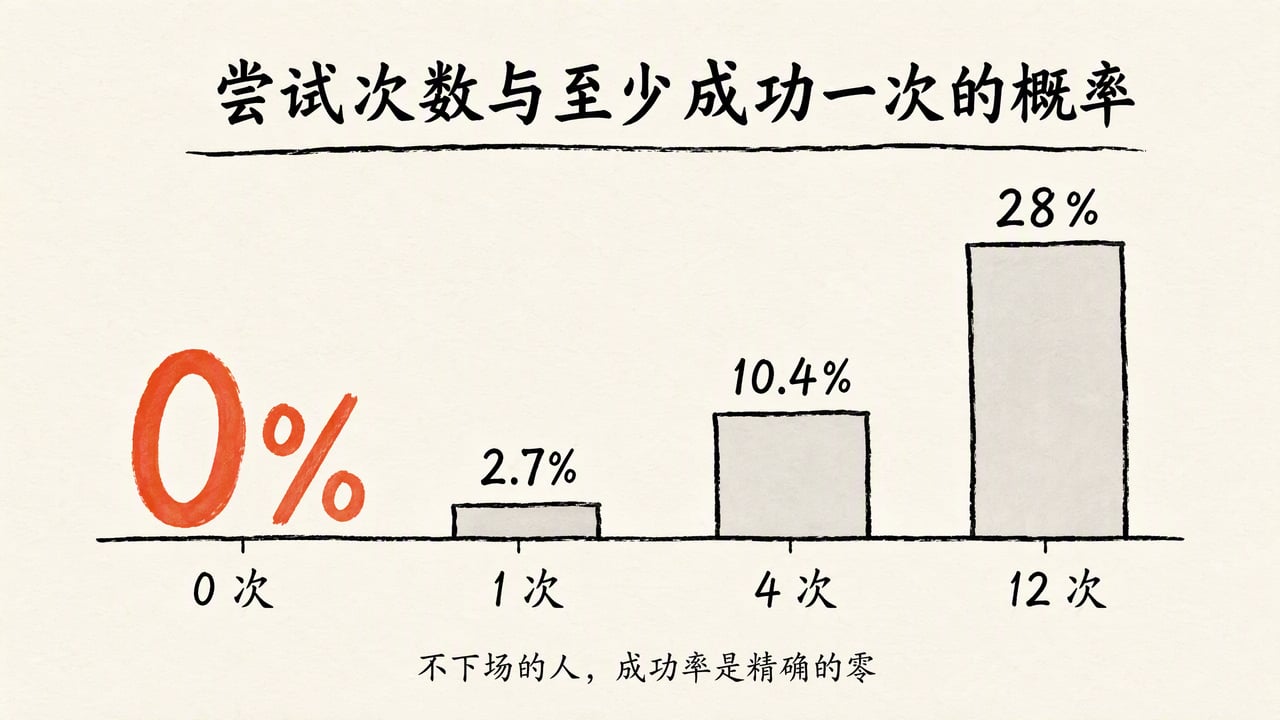
做的人面对的是一个很低但不为零的概率,而且这个概率会随着次数和经验上升。不做的人面对的是一个确定的数字:零。不管你学了多少课,收藏了多少教程,说了多少句“AI 味太浓”,在这个公式里,n 都等于 0。
那 n 要怎么加上去?看每次尝试的成本。我做马良,全部基础设施跑在 Cloudflare 免费套餐上,唯一的固定支出是每月 20 美元的 Claude 订阅。放在五年前,同样一个产品至少需要一个前端、一个后端、一个设计师,几个月的工资。单次尝试的成本降了几个数量级,这本身就是这一轮红利里对普通人最友好的部分:你不需要赌上全部身家,你只需要多试几次。
这也是为什么我说“原始资本积累”是当下的最优解。原始资本不只是钱,它还包括第一批客户、第一份能拿出来的案例、对一个细分市场的真实理解,以及“我做成过一次”的手感。更重要的是,钱能买来时间。有了第一笔原始资本,你下一次选择做什么,就可以不被焦虑和房租推着走。在一个变化这么快的时期,能从容做选择,本身就是最稀缺的资产。
七、那到底该怎么做
如果把上面所有的数据和推演压缩成一句可执行的话,就是:选一个有人愿意付钱的具体问题,用最低的成本做出来,第一天就开始收费。
为什么要第一天就收费?因为收费是唯一诚实的验证方式。点赞、收藏、“这个好棒”都不算数,只有付款算数。上一节的公式里,成功率 p 的提升,几乎全部来自对“什么东西有人买”的判断变准,而这种判断只能从真实的付款和拒绝里学到。
为什么要挑具体的问题?因为 MIT 报告里那些一年做到 2000 万美元的年轻团队,靠的就是“只挑一个痛点”。HeadshotPro 只做职场头像,不做写真、不做修图、不做证件照。宽泛的“AI 工具”没有人买,具体的“帮我省掉一次影棚拍摄”有人买。
为什么要用最低的成本?因为你大概率会失败,而且不止一次。成本压得越低,你能负担的 n 就越大,至少成功一次的概率就越高。
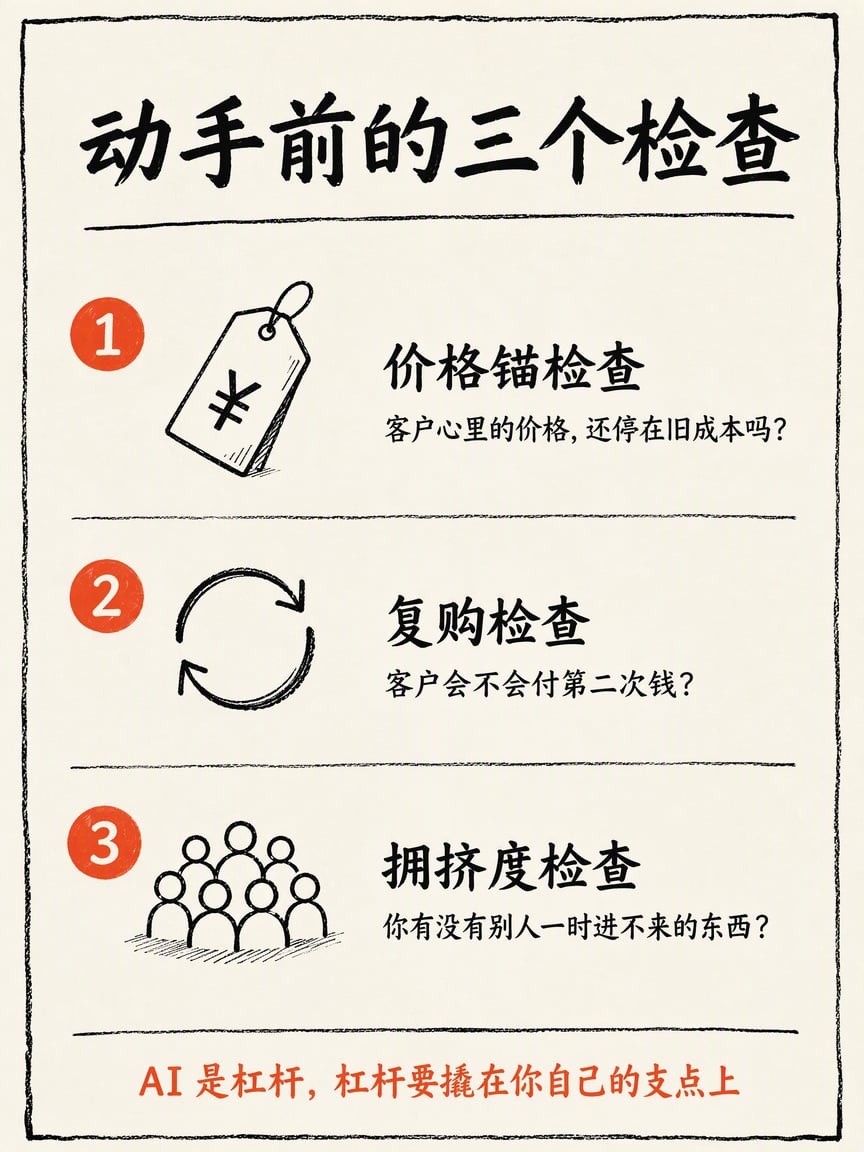
把前面这些案例放在一起,可以提炼出三个动手前的检查。它们不保证成功,但能帮你少掷几次注定输的骰子。
第一,价格锚检查:客户心里的价格,还停在旧成本吗? 找那些“过去必须请人做、现在 AI 能做八成”的事:照相馆写真、外包动画、产品详情页、行业报告、企业内部小工具。如果客户已经默认“这东西 AI 几块钱就能弄”,窗口就关了,别进。妙鸭进场的时候,人们心里的写真价格还是几百块;两年后,这个锚已经被打穿了。
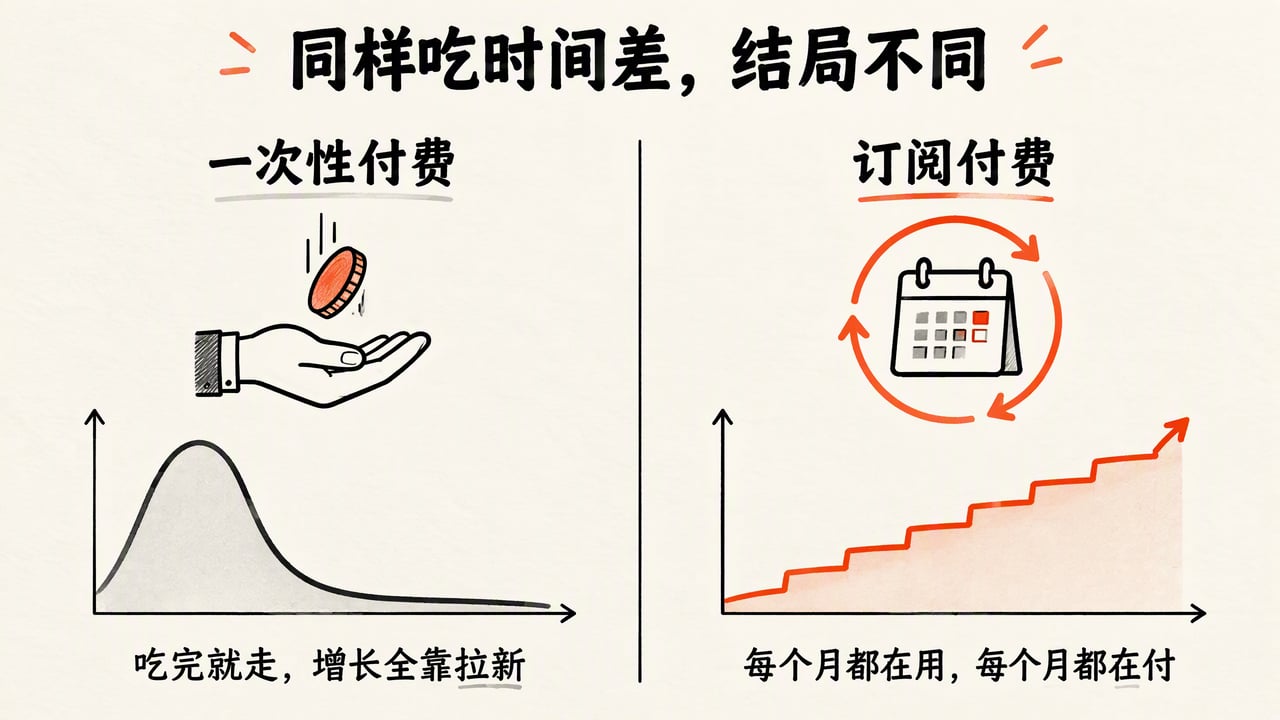
第二,复购检查:客户会不会付第二次钱? 妙鸭栽在一次性付费上,9.9 元做完写真,用户就没有理由再回来,增长全靠拉新。Manus 和可灵卖的是订阅和 API,客户每个月都在用,每个月都在付。同样吃时间差,一个吃完就走,一个能把时间差变成现金流。小生意也一样:能按月收费的,优先于按次收费的。
第三,拥挤度检查:你有没有别人一时进不来的东西? AI 漫剧成本降了九成,结果是一年上线 6 万部,破亿率 0.16%。工具降低的门槛,对所有人都降低了。真正能让你在拥挤里活下来的,往往不是 AI,而是 AI 之外的东西:你在某个行业干过五年的经验,你手上的二十个客户,你比别人更懂的那个细分人群。AI 是杠杆,杠杆要撬在你自己的支点上。
至于从 a 到 n 的学习清单,删掉。留下当前这个产品此刻真正需要的那一项,学完就用。剩下的,等客户逼你去学的时候再说。
八、我知道你想反驳什么
写到这里,评论区大概会出现这几种声音,我先回答。
“你这就是幸存者偏差。” 对,所以第三节专门放了那张表:一半的产品没有收入,做到年入 10 万美元的不到 3%。我从来没说下场就能成,我说的是不下场一定不成。这两句话的区别,就是这篇文章的全部。
“说到底你也是在贩卖焦虑。” 这个质疑我认真想过。区别在于,贩卖焦虑的人最后会给你一个付款链接,让你买他的解药;这篇文章的结尾没有付款链接,我给的唯一建议是去找一个愿意付你钱的人。如果你读完更焦虑了,那就关掉它,去做一件能收到 9.9 元的小事,焦虑会比读十篇文章消得更快。
“不是每个人都适合做生意。” 这一条我承认,我回答不了。有人有房贷、有孩子,没有任何试错的余量;有人天生不擅长和人打交道,让他去收第一笔钱比让他加班还难受。对他们来说,“下场”的成本比我算的高得多。原始资本积累这条路,对这些人还成立吗?如果不成立,他们的最优解又是什么?这个问题我放在文章最后,留给你。
回到开头那句话:每个时代都有红利。PC 时代有,互联网时代有,移动互联网时代有,现在轮到 AI。每一次,红利都不是全民暴富,它只留给那些已经准备好、并且真的动手的人。窗口开着的时候,大多数人在评论,在焦虑,在学习;窗口关上以后,大多数人开始说“早知道就好了”。
你可以嘲笑那些动手的人,嘲笑他们的作品有 AI 味,嘲笑他们赚的是小钱。但别忘了第六节那个公式:他们每试一次,n 就加一;你每嘲笑一次,n 还是零。
**每过一段时间,你就错过 10 次甚至更多掷骰子的机会。**我得诚实一点:这 10 次里,大概率没有一次是财务自由,按前面的数据,单次做到年入 10 万美元的概率不到 3%。但财务自由从来不是某一次掷骰子掷出来的,它出现在第 8 次、第 15 次之后,出现在前面那些失败教会你的定价、找客户、判断需求的手感里。你错过的不是 10 次暴富,是一条本来可以一次次试、慢慢走通的路。
所以最后,把问题交给评论区:你现在是在场上,还是在场边?如果你认为这条路不适合你,你的最优解是什么?
参考资料
-
TechCrunch:Stripe says AI startups are growing faster than SaaS ever did
-
Grey Journal:7 Solo Founders Building $1M+ AI Businesses in 2026
-
mean.ceo:ARR per employee 统计(Aleph × Benchmarkit、SaaS Capital)
-
Fortune:MIT report: 95% of generative AI pilots at companies are failing
-
Tech Startups:What Percentage of Indie Hacker Products Make $100K in ARR?
-
Pew Research:Young US adults are increasingly wary of AI(2026)
-
Stanford Digital Economy Lab:Canaries in the Coal Mine? 2026 年 8 月更新
-
DellaVigna & Malmendier:Paying Not to Go to the Gym(AER, 2006)
-
CNBC:China blocks Meta's $2 billion takeover of AI startup Manus